

A globális karbonpiac architektúrája történetének legintenzívebb szerkezeti átalakulásán megy keresztül, amely keretében az elmúlt 15-20 évben a karbonsemlegesség fogalmára épülő stratégiát fokozatosan felváltja a nettó nulla klímastratégia. A korábban egymástól függetlenül működő szabványalkotó testületek, ellenőrző szervezetek és piaci szereplők ma a szemünk láttára egyetlen, rendkívül szigorú, mégis gyakorlatias keretrendszerré csiszolódnak össze a nettó nulla paradigma mentén.
A nettó nulla stratégiaváltásra azért van szükség, mert az Éghajlatváltozási Kormányközi Testület (IPCC) állásfoglalásában nyilvánvalóvá tette, hogy a globális felmelegedés 1,5 °C alatt (de legalább annak relatíve közelében) tartásához már nem elég a kibocsátások növekedésének elkerülése, amiről a karbonsemlegesség világában meghatározó szerepet játszó ellentételezési stratégiák szóltak, hanem a meglévő emisszió drasztikus lecsökkentésére (90%+), valamint a mindezek ellenére még megmaradó rész fizikai eltávolítására és tartós, nem atmoszférikus karboncsapdában történő letárolására van szükség.
Az átalakulás: A karbonsemlegessétől a nettó nulláig
Az elmúlt 15-20 évet meghatározó karbonsemleges világban viszonylag puha volt a kibocsátáscsökkentési elvárás a vállalatokkal szemben és elsősorban a szén-dioxid kibocsátás csökkentése került fókuszba. Az is elsősorban a Scope 1 és 2 kibocsátási terjedelmek tekintetében, a Scope 3 mitigáció opcionális volt. A vállalatoknak ugyan minden tőlük elvárhatót meg kellett tenniük a szén-dioxid kibocsátásuk csökkentése érdekében, de nem volt minimum küszöbérték meghatározva. Tehát, egy vállalat elméletileg akár 0%-os saját kibocsátáscsökkentés mellett is karbonsemleges lehetett, ha a Scope 1 és 2 alapján számított karbonlábnyomát hiteles külső tanúsítványok megváltásával ellentételezte. Ennek keretében az ellentételezésre felhasználható eszközök között a kibocsátáselkerülési projektek alapján létrejött karbonkreditek is teljesen elfogadott semlegesítési instrumentumoknak számítottak.
Ezzel szemben a nettó nulla doktrína a karbonsemlegességet csupán egy átmeneti állapotnak tekinti és szigorú, teljeskörű kibocsátáscsökkentési prioritást ír elő vállalatok számára. Ennek értelmében az elsődleges cél a vállalati értékláncban keletkező kibocsátások gyakorlatilag teljesen nullára történő csökkentése. Azaz, a nettó nulla elvárás egyrészt teljes Scope 1, 2 és 3 fókuszt ír elő: ebben a Scope 3 kimutatása és adresszálása kötelező és átfogó jellegű a teljes értékláncon keresztül. Másrészt, kizárólag a vállalati értékláncon belüli közvetlen csökkentés után még fennmaradó, tudományosan igazolható módon technológiailag nem, vagy csak irreális költségek mellett lecsökkenthető emisszió semlegesíthető, melynek globális mértéke maximum 10% lehet (hard-to-abate emissions). A nettó nulla világában az összes üvegházhatású gázkibocsátást (ÜHG) kötelezően figyelembe kell venni, és a fennmaradó kibocsátások kiegyenlítésére kizárólag a tartós karboneltávolítási (CDR) projektek fogadhatók el.
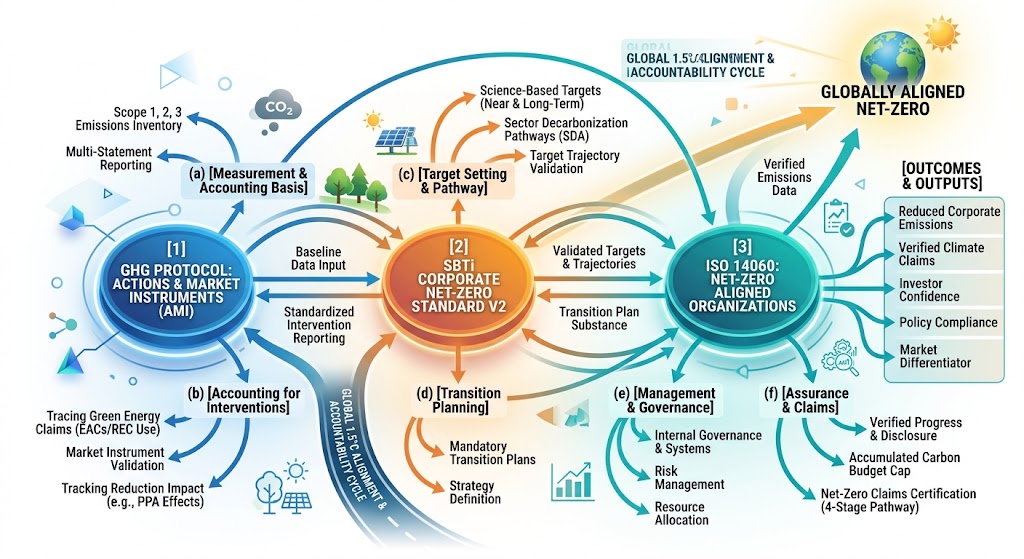
A nettó nulla átmenetet segítendő a világ meghatározó szakmai szabványalkotó szervezetei 2025-től kezdődően összefogtak és korábban nem látott szinergiában terelik a vállalatokat a nettó nulla irányába. Ez egy többéves folyamat, de idénre már a karbonpiacon is érezhető eredményei és következményei vannak. Az alábbi elemzésben sorra vesszük a legfrissebb fejleményeket: az SBTi Corporate Net-Zero Standard V2.0 hatályba lépését, a GHG Protocol Actions & Market Instruments, azaz a piaci eszközökre vonatkozó új szabvány tervezetének konzultációs tanulságait, az ISO 14060 Net-Zero Aligned Organizations szabványtervezetének fogadtatását és kritikáját, valamint a fenti szabványváltozások eredőjeként az értéklánc beavatkozásokat érintő áttöréseket.
SBTi V2.0: A pragmatizmus és a tudományos szigor összhangja
A Science Based Targets initiative (SBTi) 2026 júniusában publikálta a Corporate Net-Zero Standard V2.0 végleges változatát, amelynek formális validációs szakasza 2027 első negyedévében nyílik meg, teljes kötelező hatálya pedig 2028 elejére várható. A vállalati klímacélok kitűzését és a célkövetést meghatározó, újragondolt szabvány megjelenését a piac vegyes, de alapvetően megkönnyebbült reakcióval fogadta, elismeréssel illették a szabvány pragmatizmusát. A piac pozitívan értékelte a folyamatos kibocsátási felelősségvállalás (OER) és a megosztott felelősség elvének (SRA) bevezetését.
- OER: az a vállalati kötelezettségvállalás, amellyel a szervezet a nettó nulla cél eléréséig tartó átmeneti időszakban elsősorban a közvetlen és értékláncon belüli folyamatos dekarbonizációs intézkedésekre összpontosít. Emellett – azt kiegészítő jelleggel – pénzügyi finanszírozással vagy szigorúan verifikált értékláncon kívüli piaci eszközökön keresztül felelősséget vállal a még fennmaradó, légkörbe jutó éves kibocsátásaiért.
- SRA: egy rugalmas, de szigorúan szerződött és ellenőrzött utat nyit a Scope 3 kibocsátások semlegesítésére a beszállítói láncban. Eszerint az értékláncban együttműködő vállalatoknak írásos megállapodásokkal és verifikált allokációs módszertanokkal kell igazolniuk a beszerzési láncban megvalósuló Scope 3 állításokat, ezzel megszüntetve a potenciális potyautas kockázatokat, de megnyitva a társfinanszírozott értéklánc beavatkozások lehetőségét és azok hatásainak közös elszámolhatóságát piaci tanúsítványok transzfere segítségével. A korábbi, meglehetősen dogmatikus álláspont, amely a Scope 3 kibocsátások csökkentését kizárólag a közvetlen beszerzési láncon belüli abszolút redukcióval tette volna lehetővé, komoly megvalósítási korlátokba ütközött.
Ugyanakkor kritikák is érték a véglegesített szabványt. Egyrészt, többen kritikával illették a Scope 3 rugalmas kompenzációs mechanizmusait (értéklánc beavatkozások), valamint a maradó kibocsátás esetében megengedett piaci eszközök részleges bevonását is. Továbbá, sokak szerint a tartós karboneltávolítási arányok késői, 2035-re kötelező felfutása nem teremt elegendő korai keresletet és tőkét az új eltávolítási technológiák skálázásához. Végül, az átmeneti időszak komplexitása miatt 2026 és 2028 között a vállalkozásoknak navigálniuk kell a V1.3.1 és a V2.0 rugalmassági szabályai között, ami jelentős adminisztratív terhet ró rájuk.
A GHG Protocol Actions and Market Instruments: Jó az irány!
Az idén tavasszal megjelent szabványtervezet célja a nettó nulla jegyében az, hogy tudományosan megalapozott, egységes és auditálható keretrendszert teremtsen a piaci alapú eszközök vállalati üvegházhatásúgáz-leltárakban történő elszámolhatóságára (például származási garanciák, zöldáram-vásárlási szerződések és egyéb piaci tanúsítványok). A szabvány ez első körös véleményezése lezárult, az ennek alapján módosított tervezet 2027 első negyedévében jelenik meg, majd a második körös véleményezés után 2028-ban léphet hatályba. A szabvány feloldja a jelenlegi elszámolási bizonytalanságokat a többjelentéses rendszer kialakításával (Multi Statement Reporting), megszünteti a kettős elszámolás kockázatát, és szigorú addicionalitási valamint adathasználati és adattársítási feltételeket támaszt. A szabványtervezet definiálja és lehetővé teszi értékláncon belüli dekarbonizációs beavatkozások, mint piaci instrumentumok elismerését, így ösztönözve a vállalati tőke tényleges klímavédelmi beruházásokba áramlását.
A GHG Protocol Technical Working Group 2026 szeptember végén tette közzé a szabványtervezet első körös konzultációjának hivatalos összefoglalóját. A válaszadók túlnyomó többsége (87%) határozottan kiállt a piacalapú elszámolás megtartása mellett, hangsúlyozva, hogy például a zöldáram-vásárlási szerződések (PPA), származási garanciák megszüntetése elvágná a vállalati szektort a leghatékonyabb dekarbonizációs eszközeitől. A válaszadók többsége kifejezetten támogatta az insetting és ezen belül az értéklánc-beavatkozások szabványszintű elismerését (80%). Azonban, rávilágítottak arra, hogy az önkéntes karbonpiac (VCM) krediteinek közvetlen beépítése a Scope 3 leltárba szigorú védőkorlátokat igényel (77%). A szabványtervezet várhatóan ezen fő irányokat megtartva fog véglegesedni az elkövetkező 12-18 hónapban.
Az ISO 14060 tervezetének felülvizsgálata: A nemzetközi konszenzus töréspróbája
Idén nyáron jelent meg a szabvány tervezete, melynek célja, hogy a nettó nulla doktrína mentén a szervezeti szintű klímaállitások nemzetközi, auditálható keretrendszerének rögzítse. Az ISO 14060 várhatóan 2027 elején lép életbe végleges standardként, és ez a szabvány lesz az alapja az EU CSRD és egyéb nemzetközi auditoknak, illetve piaci tanúsítványok harmadik, független verifikátor általi igazolásák, ezáltal kikerülhetetlenné téve a vállalati átmeneti tervek integrálását a vállalati stratégiába. A szabvány tehát globálisan egységesíti a vállalati nettó nulla átmenet hogyanját, éles határvonalat húz a tiszta kompenzációra épülő karbonsemlegesség és a valódi, tudományos alapú nettó nulla vállalati kibocsátás között. Ennek érdekében egy négyfokozatú zöld állítási keretrendszert határoz meg a szándéktól a megvalósításig, előírja a közvetlen értéklánc dekarbonizáció prioritását, a Scope 2 helyalapú elszámolásának kötelezettségét, valamint a nehezen lecsökkenthetó maradó kibocsátások végső kiegyenlítésnél kizárólag a minimum 100 éves tartóssággal rendelkező, függetlenül verifikált karboneltávolítási technológiák alkalmazhatóságát. Azaz, a szabvány konkrétan meghatározza, hogy a következő 15-20 évben miként kell riportolni, karbonprojekteket fejleszteni és a hatásokat a nettó nulla jegyében hitelesen elszámolni.
A szabványtervezet komoly szakmai vitákat váltott ki a nemzetközi szakmai közvéleményben. A szakértők üdvözölték a négy stációra bontott modellt (1. Aspiration, 2. Transition Plan, 3. Progress, 4. Net Zero). Ez a módszer így megakadályozza az áltudományos zöldrefestést, mivel az „Aspiration” stádium maximum 2 évig tarthat érvényes ÜHG leltár és konkrét nettó nulla célkitűzés nélkül és a különböző szinteken megvalósítható zöld állítások is szabályozásra kerülnek általa. A szabvány a hossztávú nettó nulla célok esetében kizárólag a helyalapú elszámolást engedné meg a Scope 2 esetében, így a piacalapú PPA-kat csak az átmeneti céloknál fogadná el. Ezt a vállalati oldal hevesen kritizálta, arra hivatkozva, hogy az energiahálózat tényleges dekarbonizációja nem áll közvetlen vállalati ellenőrzés alatt. Amennyiben a szabvány az eredetileg javasolt, vagy ahhoz közeli formában véglegesedik, az jelentősen átrajzolja a karbonprojektek fejlesztését, elszámolását, de akrá újraírhatja sok már futó projekt megtérülését.
A változások eredője: Az értéklánc beavatkozások gyors áttörése várható
A Scope 3 dekarbonizáció legnagyobb akadálya évekig az insetting projektek verifikálhatósága és elszámolhatósága volt. A karbonpiac módszertani átalakulása 2026 őszére elérte azt a kritikus tömeget, ahol a tudományos szigor, a fentebb körülírt nemzetközi szabványosítás és a piaci pragmatizmus metszéspontjában egy működőképes értéklánc alapú dekarbonizációs keretrendszer születik, amely egyértelműen megfelel az EU új, zöld állításokkal kapcsolatos szigorú törvényi szabályozásának is (EmpCo).
A Verra 2026. szeptember 15-én a New York Climate Week 2026 felvezetéseként formálisan is elindította a Scope 3 Standard Programot (S3S), amelyhez a SustainCERT-tel közösen kidolgozott módszertani és verifikációs alapot, azaz a Value Chain Intervention Framework (VCIF) -öt használták fel. A Verra és a SustainCERT S3S programja végre megnyitotta az utat a Scope 3 értéklánc-beavatkozások verifikálható és így tőkebevonzó skálázása előtt:
- Scope 3 egységek (S3U) megjelenése: A S3S rendszere lehetővé teszi, hogy a beszerzési láncon belüli dekarbonizációs projektek hivatalosan regisztrált és verifikált elszámolási egységeket (S3U) generáljanak, amelyek piaci instrumentumként kezelendők és az értéklánc mentén szabadon transzferálhatók.
- Kettős elszámolás kizárása: A megfelelőség az ISO 14060, a GHG Protocol AMI és sz SBTi V2.0 kereteivel biztosított, mivel a SustainCERT co-claiming platformja és a Verra S3S infrastruktúrája együttesen biztosítja, hogy az értéklánc szereplői egymás között megoszthassák a kibocsátáscsökkentési krediteket (S3U) anélkül, hogy a kettős beszámítás veszélye fennállna.
- Adatátláthatóság és rugalmasság: A VCIF és az arra épülő S3S szakít a rigid fizikai nyomonkövethetőségi elvárásokkal ott, ahol a tömegmérleg (mass-balance) vagy könyvelési-és-igénybevételi (book-and-claim) modellek tudományosan igazolhatók, mint például az agrárgazdasági, élelmiszeripari értékláncok.
A nettó nulla keretrendszerben szigorodó nemzetközi normák és az Európai Unió napokban hatályba lépett EmpCo szabályozása együttesen egyértelmű üzenetet hordoznak: az ellentételezésen alapuló karbonsemlegesség kora lejárt. Az új nettó nulla világ főszereplőivé azok a vállalatok válnak, amelyek a klímastratégiájuk alapkövének a tudományos alapon nyugvó, fizikai értéklánc-dekarbonizációt választják, s ezzel megírják az elkövetkező évtizedek klímaökonómiájának első fejezetét.
 A szerzőről:
Tóth Levente
A MITIGIA CARBON Zrt. alapítója és vezérigazgatója
A Mitigia egy olyan hazai zöld technológiai startup vállalkozás, amely karbonpiaci tanácsadással, karbonárazással és minőségi karbonkreditek keletkeztetésével, valamint azok kereskedelmével foglalkozik saját fejlesztésű módszertanaira és szoftveralapú megoldásaira támaszkodva, elsősorban a megújuló energiák, az e-mobilitás és a körkörös gazdaság területén.
A Mitigia teljeskörű szolgáltatásaival, mint egykapus karbonpiaci megoldásszállító, összeköti a jelentős emissziócsökkentést megvalósító, átlátható és nyomon követhető zöld projekteket a hiteles és megbízható ellentételezési lehetőségeket kereső, önkéntes dekarbonizációs célkövetést alkalmazó vállalkozásokkal Magyarországon és külföldön egyaránt.
Forrás: Tóth Levente
Címlapfotó: AI generált